Matias Castaño
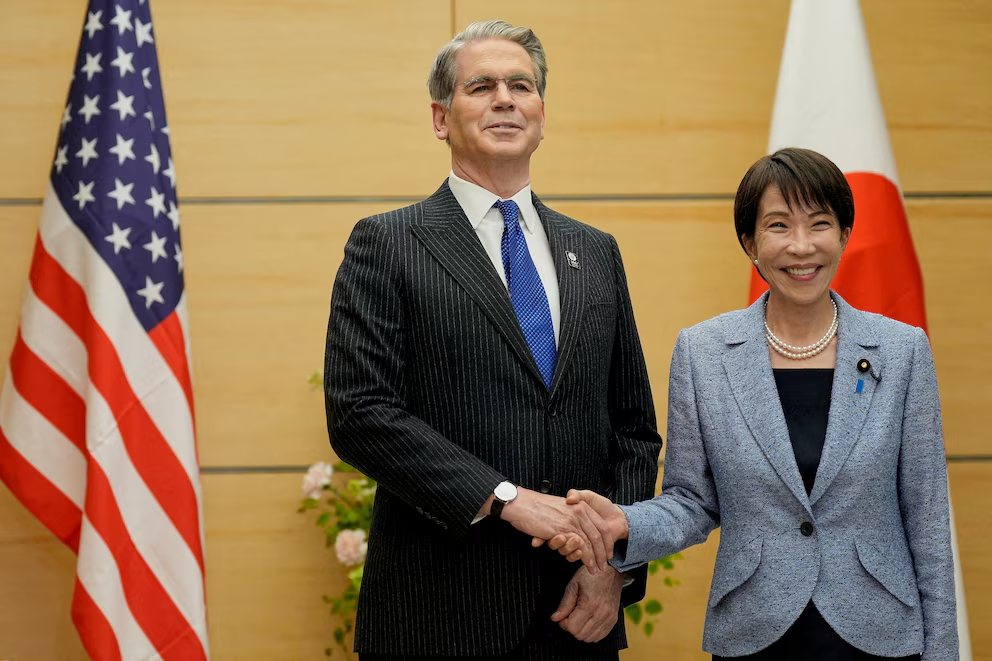
La posibilidad de que Estados Unidos vuelva a respaldar financieramente a la Argentina genera expectativas en el Gobierno de Javier Milei. Las declaraciones de Scott Bessent, secretario del Tesoro estadounidense, reabrieron el interrogante sobre la disponibilidad de miles de millones de dólares para contener una eventual corrida cambiaria y afrontar los vencimientos de deuda previstos para 2027. Sin embargo, el apoyo político de Washington no garantiza que los fondos estén disponibles en las condiciones que espera la administración libertaria.
El antecedente de 2025 demuestra que una intervención externa puede aliviar las tensiones del mercado y modificar las expectativas de los inversores. Pero también deja una advertencia: el auxilio financiero no reemplaza la acumulación de reservas ni resuelve por sí solo los desequilibrios de una economía. La reciente experiencia de Japón, donde las autoridades buscaron frenar la depreciación del yen con asistencia estadounidense, vuelve a poner ese límite en primer plano.
La incógnita central es cuánto respaldo efectivo podría recibir Milei si vuelve a enfrentar dificultades cambiarias. Aunque el Gobierno presenta una importante disponibilidad potencial de recursos, existen diferencias entre los dólares propios, las líneas de crédito y los acuerdos financieros que solo pueden utilizarse bajo determinadas condiciones. A eso se suman las prioridades políticas de Donald Trump y las dudas sobre el futuro de la asistencia.
Scott Bessent, Japón y las señales que preocupan al Gobierno argentino
La intervención conjunta de Estados Unidos y Japón para sostener el yen mostró hasta dónde puede llegar la cooperación entre las autoridades financieras de ambos países. A fines de julio, la moneda japonesa se había debilitado hasta aproximarse a los 164 yenes por dólar, uno de sus niveles más bajos en décadas. Después de la operación, consiguió recuperarse y llegó a cotizar cerca de las 153 unidades por dólar a comienzos de septiembre.
Sin embargo, la mejora no se mantuvo de manera sostenida. Durante octubre, el yen volvió a acercarse a las 160 unidades por dólar, una evolución que reavivó las dudas sobre la capacidad de las intervenciones oficiales para cambiar las tendencias del mercado. El 15 de octubre, las autoridades japonesas insistieron en la necesidad de vigilar de cerca los movimientos cambiarios ante el riesgo de nuevas fluctuaciones. Reuters informó sobre la preocupación de Japón por la debilidad de su moneda.
El caso japonés resulta relevante porque expone una limitación que también enfrenta la Argentina: disponer de recursos para intervenir no significa que sea posible sostener indefinidamente una cotización determinada. Las decisiones sobre las tasas de interés, la inflación, el crecimiento económico y la confianza de los inversores continúan teniendo un peso decisivo.
En septiembre, el economista Kenneth Rogoff, ex economista jefe del Fondo Monetario Internacional, destacó las similitudes entre la intervención en Japón y el respaldo concedido anteriormente a la Argentina. La estrategia puede resultar útil para contener una crisis inmediata, pero su efectividad depende de que las autoridades económicas aprovechen ese tiempo para corregir los problemas de fondo.
El antecedente argentino se remonta a 2025, cuando el Tesoro estadounidense intervino en el mercado cambiario mediante compras de pesos y puso a disposición una línea de intercambio de monedas por hasta USD 20.000 millones. La medida llegó en un contexto de incertidumbre financiera y presión sobre el peso, antes de las elecciones legislativas.
El respaldo contribuyó a estabilizar los mercados y reforzó las expectativas de los inversores sobre la continuidad del programa económico de Milei. Posteriormente, la Argentina canceló los fondos utilizados. En septiembre de 2026, Bessent defendió aquella operación ante el Congreso estadounidense y sostuvo que había permitido proteger los recursos de los contribuyentes norteamericanos. Bloomberg Línea detalló los argumentos del funcionario sobre el acuerdo.
El problema es que una asistencia temporal no equivale a una garantía permanente. Durante buena parte de 2025, el Banco Central argentino no acumuló reservas al ritmo que necesitaba la economía. Aunque a comienzos de 2026 el Gobierno modificó su estrategia y retomó las compras de divisas, la disponibilidad de reservas netas continúa siendo una variable central para evaluar la capacidad de pago del país.
Por eso, la intervención en Japón funciona como una advertencia para el equipo económico argentino. El apoyo de una potencia puede reducir las tensiones durante un período determinado, pero la estabilidad de largo plazo depende de la fortaleza de las cuentas externas y de la credibilidad del programa económico.
La “bazuca” de dólares: cuánto dinero tiene realmente Milei
El Gobierno sostiene que dispone de un amplio conjunto de instrumentos para enfrentar una eventual corrida cambiaria. El 27 de septiembre, Milei calculó ese poder de fuego en aproximadamente USD 75.000 millones, mediante la suma de diferentes recursos financieros.
La estimación presidencial incluía USD 20.000 millones en reservas del Banco Central, otros USD 20.000 millones correspondientes al acuerdo de intercambio de monedas con Estados Unidos, USD 20.000 millones vinculados con el swap con China y USD 15.000 millones asociados a posiciones en el mercado de futuros.
En otra oportunidad, el Presidente elevó su cálculo hasta los USD 125.000 millones. El argumento oficial es que el conjunto de herramientas disponibles permitiría responder a una presión cambiaria importante, especialmente si la demanda de dólares se acelerara antes de los vencimientos de deuda.
Sin embargo, estas cifras requieren una distinción fundamental: no todos los instrumentos representan dólares líquidos disponibles de inmediato. Las reservas propias, los acuerdos de intercambio de monedas y las posiciones en futuros tienen características diferentes y no pueden sumarse como si fueran fondos equivalentes y de libre utilización.
Un swap, por ejemplo, permite acceder a recursos bajo condiciones determinadas, pero genera obligaciones y no debe confundirse automáticamente con reservas propias. Las operaciones de futuros, por su parte, pueden servir para administrar riesgos cambiarios, aunque su funcionamiento y sus eventuales costos difieren de los de una reserva de divisas.
La diferencia entre el volumen anunciado y los recursos efectivamente utilizables es especialmente importante ante los compromisos financieros de 2027. Según las cifras difundidas en el análisis original, el Tesoro y el Banco Central deberán afrontar vencimientos por aproximadamente USD 29.000 millones durante ese año. En ese contexto, la capacidad de conseguir financiamiento y acumular reservas será determinante para evitar nuevas tensiones.
El economista Miguel Ángel Broda también cuestionó la magnitud de la protección que presenta el Ejecutivo. Su argumento es que la cantidad de pesos que podría buscar refugio en el dólar supera ampliamente la base monetaria. En consecuencia, una eventual dolarización de carteras podría generar una demanda de divisas superior a la que sugieren las estimaciones oficiales.
Esta diferencia cambia el análisis sobre la capacidad de respuesta del Gobierno. No alcanza con comparar los dólares potenciales con los pesos que circulan diariamente. También deben contemplarse los depósitos, otros activos financieros susceptibles de convertirse en divisas y las expectativas de los ahorristas ante un escenario de incertidumbre.
A esto se suma el nivel de las reservas netas y el costo del financiamiento internacional. Si el riesgo país permanece elevado, el acceso a los mercados voluntarios de crédito puede resultar más difícil o más caro. En ese escenario, el Gobierno podría verse obligado a recurrir a alternativas de financiamiento adicionales para cumplir con sus obligaciones.
La asistencia estadounidense sería un respaldo relevante, pero no debería considerarse un recurso asegurado hasta que se conozcan las condiciones de un nuevo compromiso. La diferencia entre una línea potencial y fondos efectivamente disponibles puede ser decisiva durante una crisis cambiaria.
Trump y las elecciones de Estados Unidos: qué puede pasar con la ayuda en 2027
El 4 de octubre, Bessent afirmó que Estados Unidos podría volver a asistir financieramente a la Argentina si las circunstancias lo justificaban. Sus declaraciones ratificaron la cercanía entre la administración de Donald Trump y el Gobierno de Milei, pero no establecieron un nuevo compromiso por USD 20.000 millones ni precisaron las condiciones de una eventual intervención.
El funcionario defendió el respaldo anterior al señalar que la estabilización argentina había generado beneficios políticos y estratégicos para Washington. Desde esa perspectiva, la relación con Buenos Aires forma parte de una estrategia más amplia para fortalecer los vínculos estadounidenses con gobiernos de la región y ampliar su influencia económica.
No obstante, la política interna norteamericana puede modificar los márgenes de decisión de la Casa Blanca. Las elecciones legislativas de mitad de mandato, previstas para el 3 de noviembre de 2026, representan una prueba para Trump y podrían alterar el equilibrio de fuerzas en el Congreso.
Un avance de la oposición demócrata aumentaría las posibilidades de que se revisen determinadas decisiones de la administración republicana. La asistencia financiera a la Argentina ya había recibido críticas de legisladores demócratas y de algunos republicanos en 2025, cuando Washington anunció su respaldo en medio de las dificultades cambiarias argentinas.
Las preocupaciones sobre la inflación y el costo de vida también pueden influir en el debate. El encarecimiento de los combustibles y las presiones sobre los precios internos obligan a la administración estadounidense a concentrarse en las necesidades de sus propios votantes. En un contexto electoral, cualquier decisión de utilizar recursos públicos para respaldar a otro país puede convertirse en un asunto políticamente sensible.
Esto no significa que Trump vaya a retirar automáticamente su apoyo a Milei. La relación bilateral tiene componentes económicos y estratégicos que pueden favorecer una nueva intervención. Sin embargo, tampoco permite asegurar que Washington comprometerá nuevamente una suma determinada, especialmente si las condiciones de los mercados internacionales cambian o si aparecen otras prioridades.
Para la Argentina, el desafío es evitar que la estabilidad financiera dependa exclusivamente de las decisiones de un gobierno extranjero. La acumulación de reservas propias, el cumplimiento de las metas fiscales y monetarias y la recuperación del acceso al crédito son factores necesarios para reducir la vulnerabilidad frente a los movimientos internacionales de capitales.
En definitiva, la denominada “bazuca” de dólares representa una combinación de recursos potenciales cuyo alcance real depende de su disponibilidad, sus condiciones de uso y la magnitud de la demanda de divisas. La ayuda de Estados Unidos podría volver a funcionar como un respaldo importante ante una emergencia, pero no existe certeza de que se repita con el mismo volumen o bajo las mismas condiciones que en 2025.
La pregunta decisiva para Milei no es solamente si Bessent está dispuesto a ayudar nuevamente, sino cuántos dólares podrían llegar de manera efectiva y durante cuánto tiempo permitirían sostener la estabilidad. Hasta que exista una confirmación concreta, los USD 20.000 millones atribuidos al eventual apoyo estadounidense deben tratarse como una posibilidad, no como dinero garantizado para afrontar los vencimientos de 2027.

 -
 -
 -
 -
 -